Domain grundstücksbewertung.de kaufen?
Wir ziehen mit dem Projekt
grundstücksbewertung.de um.
Sind Sie am Kauf der Domain
grundstücksbewertung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grundstücksbewertung.de kaufen?
Was bedeutet Verbrauchssteuer?
Was bedeutet Verbrauchssteuer? Verbrauchssteuer ist eine Steuer, die auf den Verbrauch bestimmter Waren oder Dienstleistungen erhoben wird, um deren Verbrauch zu regulieren oder um Einnahmen für den Staat zu generieren. Beispiele für Verbrauchssteuern sind die Mehrwertsteuer auf Waren und Dienstleistungen oder die Tabaksteuer auf Tabakprodukte. Verbrauchssteuern können dazu beitragen, den Konsum bestimmter Güter zu reduzieren oder um Umweltschutzmaßnahmen zu finanzieren. In einigen Ländern werden Verbrauchssteuern auch als Luxussteuern bezeichnet, da sie auf Produkte mit einem höheren Preisniveau erhoben werden. **
Ist Einkommensteuer eine Verbrauchssteuer?
Nein, Einkommensteuer ist keine Verbrauchssteuer. Die Einkommensteuer wird auf das Einkommen einer Person erhoben, unabhängig davon, ob dieses Einkommen für den Konsum von Waren und Dienstleistungen verwendet wird. Im Gegensatz dazu werden Verbrauchssteuern auf den Kauf bestimmter Waren oder Dienstleistungen erhoben, wie z.B. Mehrwertsteuer oder Tabaksteuer. Einkommensteuer zielt darauf ab, die finanzielle Leistungsfähigkeit einer Person zu besteuern, während Verbrauchssteuern den Konsum bestimmter Güter besteuern. **


Ähnliche Suchbegriffe für Verbrauchssteuer
Top-Angebote
Produkte zum Begriff Verbrauchssteuer:
-
Einheitswert oder Verkehrswert für Grundbesitz im Erbschaftsteuer- und Schenkungsteuerrecht?, Taschenbuch von Michael Balke, Duncker & Humblot,Einheitswert Oder Verkehrswert Für Grundbesitz Im Erbschaftsteuer- Und Schenkungsteuerrecht?, Taschenbuch Von Michael Balke, Duncker & Humblot, 978-3-428-05521-0, Seitenanzahl: 13649,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Simon, Thore: Wertermittlung von GrundstückenWertermittlung von Grundstücken , Die "Wertermittlung von Grundstücken" enthält über 50 praxisnahe Aufgaben mit Lösungen, die als Übungsaufgaben für neu in diesem Fachgebiet tätige Sachverständige dienen. Vorangestellt sind über 200 Fragen und Antworten, die z.B. als Vorbereitung für die Prüfung zum öffentlich bestellten Sachverständigen für die Grundstückswertermittlung eingesetzt werden können. Über die neuen Fragen und die neuen Aufgaben zur ImmoWertV wird dem Sachverständigen ein direkter und praxisnaher Zugang zu den aktuellen Bestimmungen angeboten. Das Werk wird abgerundet durch einen Exkurs über finanzmathematische Grundlagen in der Wertermittlung und Erläuterungen zur DIN 276 (Hochbau). In der 6. Auflage werden folgende neue Vorschriften berücksichtigt: - Immobilienwertermittlungsverordnung (1.7.2010) - Bodenrichtwertrichtlinie (11.1.2011) - Sachwertrichtlinie - Ertragswertrichtlinie - Normalherstellungskosten 2010. , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20111202, Produktform: Kartoniert, Autoren: Simon, Thore~Gilich, Tobias, Auflage: 12006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 500, Keyword: Immobilienwertermittlungsverordnung; Wertermittlung Grundstück; Bewertung; Grundstückswertermittlung; Immobilienwirtschaft; Bodenpolitik; Verkehrswert; Verkehrswertermittlung; Beleihungswert; Grundstückswert; Aufgaben, Fachschema: Grundstücksrecht~Verkehrswert~Wert (materiell) / Verkehrswert~Wert (materiell) / Wertermittlung~Wertermittlung - Ermittlung~Immobilienrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner, Länge: 218, Breite: 156, Höhe: 33, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783472062509 9783472047889 9783472035602 9783472023791 9783472016243, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 11462744,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
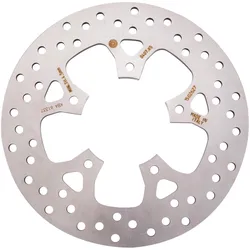
Brembo Bremsscheibe Modell 68B407K5 mit TÜV-GutachtenHochwertiger Brembo Bremsscheibe Modell 68B407K5 – Original-Markenqualität für Ihr Motorrad oder Fahrzeug. Passend: starr. Material: Stahl. Geliefert mit TÜV-Gutachten. Geprüfte Brembo Markenqualität für zuverlässige und konstante Bremsleistung ..95,93 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
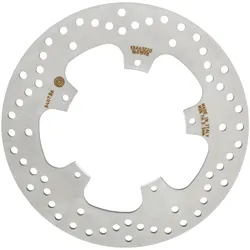
Brembo Bremsscheibe Modell 68B40795 mit TÜV-GutachtenHochwertiger Brembo Bremsscheibe Modell 68B40795 – Original-Markenqualität für Ihr Motorrad oder Fahrzeug. Passend: starr. Material: Stahl. Geliefert mit TÜV-Gutachten. Geprüfte Brembo Markenqualität für zuverlässige und konstante Bremsleistung ..79,45 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter



-
Ist die vergnügungssteuer eine Verbrauchssteuer?
Die Vergnügungssteuer ist eine spezielle Art von Verbrauchssteuer, die auf bestimmte Vergnügungsaktivitäten wie Glücksspiel, Alkohol- und Tabakkonsum, Unterhaltung und Veranstaltungen erhoben wird. Sie zielt darauf ab, den Konsum dieser Aktivitäten zu regulieren und gleichzeitig Einnahmen für die Regierung zu generieren. Im Gegensatz zu allgemeinen Verbrauchssteuern wie der Mehrwertsteuer, die auf eine Vielzahl von Waren und Dienstleistungen erhoben werden, ist die Vergnügungssteuer spezifischer und richtet sich auf bestimmte Freizeitaktivitäten. Letztendlich dient die Vergnügungssteuer dazu, das Verhalten der Verbraucher zu lenken und Einnahmen für die öffentliche Hand zu generieren. **
-
Welche Steuer ist eine Verbrauchssteuer?
Welche Steuer ist eine Verbrauchssteuer? Eine Verbrauchssteuer ist eine Steuer, die auf den Verbrauch bestimmter Güter oder Dienstleistungen erhoben wird, anstatt auf Einkommen oder Vermögen. Beispiele für Verbrauchssteuern sind die Mehrwertsteuer, die Tabaksteuer und die Mineralölsteuer. Diese Steuern sollen das Konsumverhalten lenken und den Verbrauch bestimmter Produkte regulieren. Verbrauchssteuern können sowohl auf nationaler als auch auf internationaler Ebene erhoben werden. **
-
Ist die Einkommensteuer eine Verbrauchssteuer?
Nein, die Einkommensteuer ist keine Verbrauchssteuer. Die Einkommensteuer wird auf das Einkommen einer Person erhoben, unabhängig davon, ob dieses Einkommen für den Konsum von Gütern und Dienstleistungen verwendet wird. Verbrauchssteuern hingegen werden auf den Kauf oder Verbrauch bestimmter Waren oder Dienstleistungen erhoben. Die Einkommensteuer zielt darauf ab, die Einkommensverteilung zu regulieren und Einnahmen für staatliche Ausgaben zu generieren, während Verbrauchssteuern den Konsum bestimmter Produkte beeinflussen sollen. **
-
Ist bodenrichtwert gleich Verkehrswert?
Ist bodenrichtwert gleich Verkehrswert? Der Bodenrichtwert ist der durchschnittliche Wert eines Quadratmeters unbebauten Grundstücks in einer bestimmten Lage. Er dient als Orientierungswert für die Wertermittlung von Grundstücken. Der Verkehrswert hingegen ist der Preis, der am Markt erzielt werden kann und berücksichtigt neben dem Bodenwert auch den Wert von Gebäuden und anderen Verbesserungen auf dem Grundstück. Daher sind Bodenrichtwert und Verkehrswert nicht dasselbe, aber der Bodenrichtwert kann als Teil des Verkehrswerts betrachtet werden. Es ist wichtig, beide Werte bei der Bewertung von Immobilien zu berücksichtigen. **
Ist die KFZ Steuer eine Verbrauchssteuer?
Ist die KFZ Steuer eine Verbrauchssteuer? Diese Frage ist nicht eindeutig zu beantworten, da die KFZ Steuer in Deutschland auf Basis von Hubraum, CO2-Emissionen und Kraftstoffart berechnet wird. Während die Höhe der Steuer also teilweise vom Verbrauch des Fahrzeugs abhängt, spielen auch andere Faktoren eine Rolle. Im Gegensatz dazu sind reine Verbrauchssteuern, wie die Mineralölsteuer, direkt an den Verbrauch gekoppelt. Letztendlich kann man die KFZ Steuer daher nicht eindeutig als reine Verbrauchssteuer bezeichnen. **
Wie verhält sich der Bodenrichtwert zum Verkehrswert?
Der Bodenrichtwert ist ein durchschnittlicher Wert, der für eine bestimmte Lage und Nutzungsart des Bodens ermittelt wird. Er dient als Orientierung für den Verkehrswert, der den tatsächlichen Marktwert einer Immobilie widerspiegelt. Der Verkehrswert kann daher sowohl über als auch unter dem Bodenrichtwert liegen, je nach individuellen Faktoren wie Zustand, Ausstattung und Nachfrage. **
Top-Angebote
Produkte zum Begriff Verbrauchssteuer:
-
Welchen Einfluss hat die Wahl des Abschreibungsmodells auf die Wertermittlung von Immobilien? Grundlagen und Arten der Wertermittlung, Taschenbuch vonWelchen Einfluss Hat Die Wahl Des Abschreibungsmodells Auf Die Wertermittlung Von Immobilien? Grundlagen Und Arten Der Wertermittlung, Taschenbuch Von Martin Henschelchen, Grin, 978-3-668-16166-5, Seitenanzahl: 14047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die hoheitliche Einbindung sachverständiger Stellen in naturwissenschaftlich-technisch komplexen Zulassungsverfahren., Taschenbuch von JohannesDie Hoheitliche Einbindung Sachverständiger Stellen In Naturwissenschaftlich-technisch Komplexen Zulassungsverfahren., Taschenbuch Von Johannes Schulte, Duncker & Humblot, 978-3-428-18127-8, Seitenanzahl: 574129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einheitswert oder Verkehrswert für Grundbesitz im Erbschaftsteuer- und Schenkungsteuerrecht?, Taschenbuch von Michael Balke, Duncker & Humblot,Einheitswert Oder Verkehrswert Für Grundbesitz Im Erbschaftsteuer- Und Schenkungsteuerrecht?, Taschenbuch Von Michael Balke, Duncker & Humblot, 978-3-428-05521-0, Seitenanzahl: 13649,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Simon, Thore: Wertermittlung von GrundstückenWertermittlung von Grundstücken , Die "Wertermittlung von Grundstücken" enthält über 50 praxisnahe Aufgaben mit Lösungen, die als Übungsaufgaben für neu in diesem Fachgebiet tätige Sachverständige dienen. Vorangestellt sind über 200 Fragen und Antworten, die z.B. als Vorbereitung für die Prüfung zum öffentlich bestellten Sachverständigen für die Grundstückswertermittlung eingesetzt werden können. Über die neuen Fragen und die neuen Aufgaben zur ImmoWertV wird dem Sachverständigen ein direkter und praxisnaher Zugang zu den aktuellen Bestimmungen angeboten. Das Werk wird abgerundet durch einen Exkurs über finanzmathematische Grundlagen in der Wertermittlung und Erläuterungen zur DIN 276 (Hochbau). In der 6. Auflage werden folgende neue Vorschriften berücksichtigt: - Immobilienwertermittlungsverordnung (1.7.2010) - Bodenrichtwertrichtlinie (11.1.2011) - Sachwertrichtlinie - Ertragswertrichtlinie - Normalherstellungskosten 2010. , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20111202, Produktform: Kartoniert, Autoren: Simon, Thore~Gilich, Tobias, Auflage: 12006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 500, Keyword: Immobilienwertermittlungsverordnung; Wertermittlung Grundstück; Bewertung; Grundstückswertermittlung; Immobilienwirtschaft; Bodenpolitik; Verkehrswert; Verkehrswertermittlung; Beleihungswert; Grundstückswert; Aufgaben, Fachschema: Grundstücksrecht~Verkehrswert~Wert (materiell) / Verkehrswert~Wert (materiell) / Wertermittlung~Wertermittlung - Ermittlung~Immobilienrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner, Länge: 218, Breite: 156, Höhe: 33, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783472062509 9783472047889 9783472035602 9783472023791 9783472016243, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 11462744,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Verbrauchssteuer?
Was bedeutet Verbrauchssteuer? Verbrauchssteuer ist eine Steuer, die auf den Verbrauch bestimmter Waren oder Dienstleistungen erhoben wird, um deren Verbrauch zu regulieren oder um Einnahmen für den Staat zu generieren. Beispiele für Verbrauchssteuern sind die Mehrwertsteuer auf Waren und Dienstleistungen oder die Tabaksteuer auf Tabakprodukte. Verbrauchssteuern können dazu beitragen, den Konsum bestimmter Güter zu reduzieren oder um Umweltschutzmaßnahmen zu finanzieren. In einigen Ländern werden Verbrauchssteuern auch als Luxussteuern bezeichnet, da sie auf Produkte mit einem höheren Preisniveau erhoben werden. **
-
Ist Einkommensteuer eine Verbrauchssteuer?
Nein, Einkommensteuer ist keine Verbrauchssteuer. Die Einkommensteuer wird auf das Einkommen einer Person erhoben, unabhängig davon, ob dieses Einkommen für den Konsum von Waren und Dienstleistungen verwendet wird. Im Gegensatz dazu werden Verbrauchssteuern auf den Kauf bestimmter Waren oder Dienstleistungen erhoben, wie z.B. Mehrwertsteuer oder Tabaksteuer. Einkommensteuer zielt darauf ab, die finanzielle Leistungsfähigkeit einer Person zu besteuern, während Verbrauchssteuern den Konsum bestimmter Güter besteuern. **
-
Ist die vergnügungssteuer eine Verbrauchssteuer?
Die Vergnügungssteuer ist eine spezielle Art von Verbrauchssteuer, die auf bestimmte Vergnügungsaktivitäten wie Glücksspiel, Alkohol- und Tabakkonsum, Unterhaltung und Veranstaltungen erhoben wird. Sie zielt darauf ab, den Konsum dieser Aktivitäten zu regulieren und gleichzeitig Einnahmen für die Regierung zu generieren. Im Gegensatz zu allgemeinen Verbrauchssteuern wie der Mehrwertsteuer, die auf eine Vielzahl von Waren und Dienstleistungen erhoben werden, ist die Vergnügungssteuer spezifischer und richtet sich auf bestimmte Freizeitaktivitäten. Letztendlich dient die Vergnügungssteuer dazu, das Verhalten der Verbraucher zu lenken und Einnahmen für die öffentliche Hand zu generieren. **
-
Welche Steuer ist eine Verbrauchssteuer?
Welche Steuer ist eine Verbrauchssteuer? Eine Verbrauchssteuer ist eine Steuer, die auf den Verbrauch bestimmter Güter oder Dienstleistungen erhoben wird, anstatt auf Einkommen oder Vermögen. Beispiele für Verbrauchssteuern sind die Mehrwertsteuer, die Tabaksteuer und die Mineralölsteuer. Diese Steuern sollen das Konsumverhalten lenken und den Verbrauch bestimmter Produkte regulieren. Verbrauchssteuern können sowohl auf nationaler als auch auf internationaler Ebene erhoben werden. **
Ähnliche Suchbegriffe für Verbrauchssteuer
-
Brembo Bremsscheibe Modell 68B407K5 mit TÜV-GutachtenHochwertiger Brembo Bremsscheibe Modell 68B407K5 – Original-Markenqualität für Ihr Motorrad oder Fahrzeug. Passend: starr. Material: Stahl. Geliefert mit TÜV-Gutachten. Geprüfte Brembo Markenqualität für zuverlässige und konstante Bremsleistung ..95,93 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Brembo Bremsscheibe Modell 68B40795 mit TÜV-GutachtenHochwertiger Brembo Bremsscheibe Modell 68B40795 – Original-Markenqualität für Ihr Motorrad oder Fahrzeug. Passend: starr. Material: Stahl. Geliefert mit TÜV-Gutachten. Geprüfte Brembo Markenqualität für zuverlässige und konstante Bremsleistung ..79,45 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Brembo Bremsscheibe Modell 68B407B6 mit TÜV-GutachtenHochwertiger Brembo Bremsscheibe Modell 68B407B6 – Original-Markenqualität für Ihr Motorrad oder Fahrzeug. Passend: starr. Material: Stahl. Geliefert mit TÜV-Gutachten. Geprüfte Brembo Markenqualität für zuverlässige und konstante Bremsleistung ..80,98 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Der Arzt als Sachverständiger. Die verfahrensrechtlichen Besonderheiten des ärztlichen Gutachtens, Taschenbuch von Wolfgang Neuefeind, GRIN,Der Arzt Als Sachverständiger. Die Verfahrensrechtlichen Besonderheiten Des Ärztlichen Gutachtens, Taschenbuch Von Wolfgang Neuefeind, Grin, 978-3-346-74229-2, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Einkommensteuer eine Verbrauchssteuer?
Nein, die Einkommensteuer ist keine Verbrauchssteuer. Die Einkommensteuer wird auf das Einkommen einer Person erhoben, unabhängig davon, ob dieses Einkommen für den Konsum von Gütern und Dienstleistungen verwendet wird. Verbrauchssteuern hingegen werden auf den Kauf oder Verbrauch bestimmter Waren oder Dienstleistungen erhoben. Die Einkommensteuer zielt darauf ab, die Einkommensverteilung zu regulieren und Einnahmen für staatliche Ausgaben zu generieren, während Verbrauchssteuern den Konsum bestimmter Produkte beeinflussen sollen. **
-
Ist bodenrichtwert gleich Verkehrswert?
Ist bodenrichtwert gleich Verkehrswert? Der Bodenrichtwert ist der durchschnittliche Wert eines Quadratmeters unbebauten Grundstücks in einer bestimmten Lage. Er dient als Orientierungswert für die Wertermittlung von Grundstücken. Der Verkehrswert hingegen ist der Preis, der am Markt erzielt werden kann und berücksichtigt neben dem Bodenwert auch den Wert von Gebäuden und anderen Verbesserungen auf dem Grundstück. Daher sind Bodenrichtwert und Verkehrswert nicht dasselbe, aber der Bodenrichtwert kann als Teil des Verkehrswerts betrachtet werden. Es ist wichtig, beide Werte bei der Bewertung von Immobilien zu berücksichtigen. **
-
Ist die KFZ Steuer eine Verbrauchssteuer?
Ist die KFZ Steuer eine Verbrauchssteuer? Diese Frage ist nicht eindeutig zu beantworten, da die KFZ Steuer in Deutschland auf Basis von Hubraum, CO2-Emissionen und Kraftstoffart berechnet wird. Während die Höhe der Steuer also teilweise vom Verbrauch des Fahrzeugs abhängt, spielen auch andere Faktoren eine Rolle. Im Gegensatz dazu sind reine Verbrauchssteuern, wie die Mineralölsteuer, direkt an den Verbrauch gekoppelt. Letztendlich kann man die KFZ Steuer daher nicht eindeutig als reine Verbrauchssteuer bezeichnen. **
-
Wie verhält sich der Bodenrichtwert zum Verkehrswert?
Der Bodenrichtwert ist ein durchschnittlicher Wert, der für eine bestimmte Lage und Nutzungsart des Bodens ermittelt wird. Er dient als Orientierung für den Verkehrswert, der den tatsächlichen Marktwert einer Immobilie widerspiegelt. Der Verkehrswert kann daher sowohl über als auch unter dem Bodenrichtwert liegen, je nach individuellen Faktoren wie Zustand, Ausstattung und Nachfrage. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.