Domain grundstücksbewertung.de kaufen?
Wir ziehen mit dem Projekt
grundstücksbewertung.de um.
Sind Sie am Kauf der Domain
grundstücksbewertung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grundstücksbewertung.de kaufen?
Ist bodenrichtwert gleich Verkehrswert?
Ist bodenrichtwert gleich Verkehrswert? Der Bodenrichtwert ist der durchschnittliche Wert eines Quadratmeters unbebauten Grundstücks in einer bestimmten Lage. Er dient als Orientierungswert für die Wertermittlung von Grundstücken. Der Verkehrswert hingegen ist der Preis, der am Markt erzielt werden kann und berücksichtigt neben dem Bodenwert auch den Wert von Gebäuden und anderen Verbesserungen auf dem Grundstück. Daher sind Bodenrichtwert und Verkehrswert nicht dasselbe, aber der Bodenrichtwert kann als Teil des Verkehrswerts betrachtet werden. Es ist wichtig, beide Werte bei der Bewertung von Immobilien zu berücksichtigen. **
Wie lautet das Steuersystem 3?
Das Steuersystem 3 bezieht sich in der Regel auf das Einkommensteuersystem in Deutschland. Es handelt sich um eine Steuerklasse, die für verheiratete Arbeitnehmer mit einem ähnlichen Einkommen gilt. Das Ehepaar kann die Steuerklasse 3 wählen, um von einer günstigeren Steuerbelastung zu profitieren. **


Ähnliche Suchbegriffe für Steuersystem
Top-Angebote
Produkte zum Begriff Steuersystem:
-
FTS14EM Eltako RS485 Steuersystem Hutschiene 30014060Eingabemodul für den Eltako-RS485-Bus, 10 Steuereingänge für Universal-Steuerspannung. Stand-by-Verlust nur 0,1 Watt. Anschluss an den Eltako-RS485-Bus. Querverdrahtung Bus und Stromversorgung mit Steckbrücken. Betrieb in Verbindung mit FAM14 oder FTS14KS. 10 Steuereingange +E1..+E10/-E galvanisch getrennt von der Versorgungsspannung. Steuerspannung: 8..230V UC. Ab der Fertigungswoche 44/15 können die Steuereingänge entweder für Taster (Auslieferzustand), Fenster-Türkontakte oder Bewegungsmelder aktiviert werden. Steuereingänge für Taster: Es werden Telegramme von Funktastern erzeugt (z.B. 0x70). Maximal 10 FTS14EM bilden eine Gruppe. Insgesamt sind also maximal 50 FTS14EM mit 500 Tastern oder Kontakten in einem RS485-Bus möglich. Um die notwendigen Lerntelegramme zum Einlernen in die Aktoren zu erzeugen, muss am oberen und unteren Drehschalter die gewünschte Gruppe ausgewählt werden. Für Taster im Bereich UT oder RT bzw. für Fenster-Türkontakte und Bewegungsmelder im Bereich RT.63,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Simon, Thore: Wertermittlung von GrundstückenWertermittlung von Grundstücken , Die "Wertermittlung von Grundstücken" enthält über 50 praxisnahe Aufgaben mit Lösungen, die als Übungsaufgaben für neu in diesem Fachgebiet tätige Sachverständige dienen. Vorangestellt sind über 200 Fragen und Antworten, die z.B. als Vorbereitung für die Prüfung zum öffentlich bestellten Sachverständigen für die Grundstückswertermittlung eingesetzt werden können. Über die neuen Fragen und die neuen Aufgaben zur ImmoWertV wird dem Sachverständigen ein direkter und praxisnaher Zugang zu den aktuellen Bestimmungen angeboten. Das Werk wird abgerundet durch einen Exkurs über finanzmathematische Grundlagen in der Wertermittlung und Erläuterungen zur DIN 276 (Hochbau). In der 6. Auflage werden folgende neue Vorschriften berücksichtigt: - Immobilienwertermittlungsverordnung (1.7.2010) - Bodenrichtwertrichtlinie (11.1.2011) - Sachwertrichtlinie - Ertragswertrichtlinie - Normalherstellungskosten 2010. , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20111202, Produktform: Kartoniert, Autoren: Simon, Thore~Gilich, Tobias, Auflage: 12006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 500, Keyword: Immobilienwertermittlungsverordnung; Wertermittlung Grundstück; Bewertung; Grundstückswertermittlung; Immobilienwirtschaft; Bodenpolitik; Verkehrswert; Verkehrswertermittlung; Beleihungswert; Grundstückswert; Aufgaben, Fachschema: Grundstücksrecht~Verkehrswert~Wert (materiell) / Verkehrswert~Wert (materiell) / Wertermittlung~Wertermittlung - Ermittlung~Immobilienrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner, Länge: 218, Breite: 156, Höhe: 33, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783472062509 9783472047889 9783472035602 9783472023791 9783472016243, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 11462744,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anti-Kalk Frischwasserstation mit Pumpe, Steuersystem + WärmetauscherDas LK 250 TapWater Unit wird zur kosten- und Energieeffizienten Erwärmung von Leitungswasser verwendet. Die Frischwasserstation verfügt über ein elektronisches Steuersystem, womit die gewünschte Leitungswassertemperatur eingestellt werden kann und gleichzeitig die Zulauftemperatur zum Plattenwärmetauscher geregelt wird um Kalkablagerungen zu verhindern. Die Wassertemperatur kann zwischen 40 und 65 °C eingestellt werden. Die Umwälzpumpe läuft nur bei Wasserbedarf, was den Energieverbrauch senkt. Diese Ausführung verfügt über eine Antikalkbeschichtung. Inklusive einem Plattenwärmetauscher, Umwälzpumpe (Wilo Para), einem Durchflusssensor, einem Sicherheitsventil und einer elektronischen Steuerung. Nennspannung: 230 VAC 50/60 Hz Leistungsaufnahme: 10-75 W, abhängig von Pumpendrehzahl Max. Arbeitsdruck: 1,0 MPa (10 bar) Arbeitstemperatur: Min. 5 °C/Max. 95 °C Umgebungstemperatur: Min. 5 °C/Max. 55 °C Gewindenorm: G - Innengewinde Flüssigkeit 1: Wasser - Glykol max. 50% Ladepumpe: Wilo Para 15-130/8-75/SC-9, Wilo Para 15-130/8 IPWM1 Material, Isolierung: Expandiertes Polypropylen EPP1379,09 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
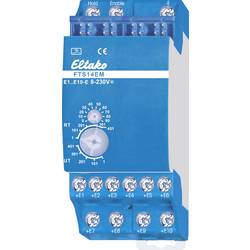
Eltako, Aktor, Steuersystem Eingabemodul für den RS485 Bus (Analogaktor)Eingangsmodul für den Eltako RS485-Bus mit 10 Steuereingängen für universelle Steuerspannung. Der Standby-Verbrauch beträgt nur 0,1 Watt. Es wird mit dem Eltako RS485-Bus verbunden, wobei die Verdrahtung für Bus und Stromversorgung über Jumper erfolgt. Es arbeitet in Verbindung mit FAM14 oder FTS14KS. Die 10 Steuereingänge +E1 bis +E10/-E sind galvanisch von der Versorgungsspannung isoliert. Die Steuerspannung liegt zwischen 8 und 230V UC. Ab Produktionswoche 44/15 können die Steuereingänge für Taster (Standardzustand), Fenster-/Türkontakte oder Bewegungsmelder aktiviert werden. Für Taster werden Telegramme von drahtlosen Tastern (z.B. 0x70) generiert. Maximal 10 FTS14EM können eine Gruppe bilden, sodass bis zu 50 FTS14EM mit 500 Tastern oder Kontakten an einem RS485-Bus betrieben werden können. Um die erforderlichen Lerntelegramme für das Einlernen der Aktoren zu erzeugen, muss die gewünschte Gruppe über den oberen und unteren Drehschalter für Taster im UT- oder RT-Bereich oder für Fenster-/Türkontakte und Bewegungsmelder im RT-Bereich ausgewählt werden.60,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wäre nicht folgendes Steuersystem klüger?
Um diese Frage zu beantworten, müsste ich wissen, welches Steuersystem Sie vorschlagen. Es gibt verschiedene Modelle und Ansätze, die je nach Land und wirtschaftlicher Situation unterschiedlich funktionieren können. Es ist wichtig, die Vor- und Nachteile jedes Systems abzuwägen und zu prüfen, ob es den Zielen der Steuerpolitik gerecht wird. **
-
Wie verhält sich der Bodenrichtwert zum Verkehrswert?
Der Bodenrichtwert ist ein durchschnittlicher Wert, der für eine bestimmte Lage und Nutzungsart des Bodens ermittelt wird. Er dient als Orientierung für den Verkehrswert, der den tatsächlichen Marktwert einer Immobilie widerspiegelt. Der Verkehrswert kann daher sowohl über als auch unter dem Bodenrichtwert liegen, je nach individuellen Faktoren wie Zustand, Ausstattung und Nachfrage. **
-
Welches Steuersystem findet ihr besser und warum?
Als KI habe ich keine persönliche Meinung, aber es gibt verschiedene Steuersysteme, die je nach Land und Kontext unterschiedlich gut funktionieren können. Einige bevorzugen progressive Steuersysteme, bei denen höhere Einkommen einen höheren Steuersatz zahlen, um eine gerechtere Verteilung des Wohlstands zu erreichen. Andere bevorzugen flache Steuersysteme, bei denen alle Einkommen den gleichen Steuersatz zahlen, um die Steuerlast für alle gleich zu gestalten. Letztendlich hängt die Beurteilung des besten Steuersystems von individuellen Präferenzen und Zielen ab. **
-
Was ist der Unterschied zwischen bodenrichtwert und Verkehrswert?
Der Bodenrichtwert ist ein durchschnittlicher Wert pro Quadratmeter für unbebaute Grundstücke in einer bestimmten Lage, der von Gutachterausschüssen ermittelt wird. Er dient als Orientierungswert für den Grundstücksmarkt. Der Verkehrswert hingegen ist der Preis, der am Markt erzielt werden kann und berücksichtigt neben dem Bodenwert auch den Wert eventueller Gebäude und sonstiger wertbildender Faktoren. Der Verkehrswert wird im Rahmen eines Gutachtens von einem Sachverständigen ermittelt und ist die Grundlage für den Kauf- oder Verkaufspreis eines Grundstücks. Insgesamt kann man sagen, dass der Bodenrichtwert eine allgemeine Orientierung bietet, während der Verkehrswert eine konkrete Wertermittlung für ein bestimmtes Grundstück darstellt. **


Wie hat sich das Steuersystem im Laufe der Geschichte verändert? Welche Auswirkungen hat das aktuelle Steuersystem auf die Wirtschaft?
Das Steuersystem hat sich im Laufe der Geschichte von einfachen Abgaben auf Waren und Dienstleistungen zu einem komplexen System mit verschiedenen Steuerarten entwickelt. Die Einführung von Einkommenssteuer, Mehrwertsteuer und anderen Steuern hat die Besteuerung vielfältiger gemacht. Das aktuelle Steuersystem hat direkte Auswirkungen auf die Wirtschaft, da hohe Steuersätze die Investitionen und den Konsum bremsen können. Gleichzeitig können gezielte Steueranreize die Wirtschaft ankurbeln und bestimmte Branchen fördern. Die Effektivität des Steuersystems hängt daher von einer ausgewogenen Besteuerung und einer klugen Steuerpolitik ab. **
Wie unterscheidet sich das progressive Steuersystem von dem regressiven Steuersystem? Inwieweit beeinflussen diese Systeme die Einkommensverteilung in einer Gesellschaft?
Das progressive Steuersystem sieht vor, dass Personen mit höherem Einkommen einen höheren Prozentsatz ihres Einkommens als Steuern zahlen, während das regressive Steuersystem dazu führt, dass Personen mit niedrigerem Einkommen einen höheren Prozentsatz ihres Einkommens als Steuern zahlen. Das progressive Steuersystem trägt dazu bei, die Einkommensungleichheit zu verringern, da es die Reichen stärker belastet, während das regressive Steuersystem die Ungleichheit verstärken kann, da es die Armen stärker belastet. Insgesamt können progressive Steuersysteme dazu beitragen, die Einkommensverteilung in einer Gesellschaft gerechter zu gestalten, während regressiven Systemen das **
Top-Angebote
Produkte zum Begriff Steuersystem:
-
Frischwasserstation mit Pumpe, Steuersystem und WärmetauscherDas LK 250 TapWater Unit wird zur kosten- und Energieeffizienten Erwärmung von Leitungswasser verwendet. Diese Frischwasserstation verfügt über ein thermisches Mischventil, das die gewünschte Leitungswassertemperatur einstellt und gleichzeitig die Zulauftemperatur zum Plattenwärmetauscher regelt, um Kalkablagerungen zu verhindern. Die Wassertemperatur kann zwischen 40 und 65 °C eingestellt werden. Die Umwälzpumpe läuft nur bei Bedarf, was den Energieverbrauch senkt. Inklusive einem Plattenwärmetauscher, Umwälzpumpe (Wilo Para), einem Durchflusssensor, einem Sicherheitsventil und einer elektronischen Steuerung. Nennspannung: 230 VAC 50/60 Hz Leistungsaufnahme: 10-75 W, abhängig von Pumpendrehzahl Max. Arbeitsdruck: 1,0 MPa (10 bar) Arbeitstemperatur: Min. 5 °C/Max. 95 °C Umgebungstemperatur: Min. 5 °C/Max. 55 °C Gewindenorm: G - Innengewinde Flüssigkeit 1: Wasser - Glykol max. 50% Ladepumpe: Wilo Para 15-130/8-75/SC-9, Wilo Para 15-130/8 IPWM1 Material, Isolierung: Expandiertes Polypropylen EPP1126,19 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
FTS14EM Eltako RS485 Steuersystem Hutschiene 30014060Eingabemodul für den Eltako-RS485-Bus, 10 Steuereingänge für Universal-Steuerspannung. Stand-by-Verlust nur 0,1 Watt. Anschluss an den Eltako-RS485-Bus. Querverdrahtung Bus und Stromversorgung mit Steckbrücken. Betrieb in Verbindung mit FAM14 oder FTS14KS. 10 Steuereingange +E1..+E10/-E galvanisch getrennt von der Versorgungsspannung. Steuerspannung: 8..230V UC. Ab der Fertigungswoche 44/15 können die Steuereingänge entweder für Taster (Auslieferzustand), Fenster-Türkontakte oder Bewegungsmelder aktiviert werden. Steuereingänge für Taster: Es werden Telegramme von Funktastern erzeugt (z.B. 0x70). Maximal 10 FTS14EM bilden eine Gruppe. Insgesamt sind also maximal 50 FTS14EM mit 500 Tastern oder Kontakten in einem RS485-Bus möglich. Um die notwendigen Lerntelegramme zum Einlernen in die Aktoren zu erzeugen, muss am oberen und unteren Drehschalter die gewünschte Gruppe ausgewählt werden. Für Taster im Bereich UT oder RT bzw. für Fenster-Türkontakte und Bewegungsmelder im Bereich RT.63,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Simon, Thore: Wertermittlung von GrundstückenWertermittlung von Grundstücken , Die "Wertermittlung von Grundstücken" enthält über 50 praxisnahe Aufgaben mit Lösungen, die als Übungsaufgaben für neu in diesem Fachgebiet tätige Sachverständige dienen. Vorangestellt sind über 200 Fragen und Antworten, die z.B. als Vorbereitung für die Prüfung zum öffentlich bestellten Sachverständigen für die Grundstückswertermittlung eingesetzt werden können. Über die neuen Fragen und die neuen Aufgaben zur ImmoWertV wird dem Sachverständigen ein direkter und praxisnaher Zugang zu den aktuellen Bestimmungen angeboten. Das Werk wird abgerundet durch einen Exkurs über finanzmathematische Grundlagen in der Wertermittlung und Erläuterungen zur DIN 276 (Hochbau). In der 6. Auflage werden folgende neue Vorschriften berücksichtigt: - Immobilienwertermittlungsverordnung (1.7.2010) - Bodenrichtwertrichtlinie (11.1.2011) - Sachwertrichtlinie - Ertragswertrichtlinie - Normalherstellungskosten 2010. , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20111202, Produktform: Kartoniert, Autoren: Simon, Thore~Gilich, Tobias, Auflage: 12006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 500, Keyword: Immobilienwertermittlungsverordnung; Wertermittlung Grundstück; Bewertung; Grundstückswertermittlung; Immobilienwirtschaft; Bodenpolitik; Verkehrswert; Verkehrswertermittlung; Beleihungswert; Grundstückswert; Aufgaben, Fachschema: Grundstücksrecht~Verkehrswert~Wert (materiell) / Verkehrswert~Wert (materiell) / Wertermittlung~Wertermittlung - Ermittlung~Immobilienrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner, Länge: 218, Breite: 156, Höhe: 33, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783472062509 9783472047889 9783472035602 9783472023791 9783472016243, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 11462744,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist bodenrichtwert gleich Verkehrswert?
Ist bodenrichtwert gleich Verkehrswert? Der Bodenrichtwert ist der durchschnittliche Wert eines Quadratmeters unbebauten Grundstücks in einer bestimmten Lage. Er dient als Orientierungswert für die Wertermittlung von Grundstücken. Der Verkehrswert hingegen ist der Preis, der am Markt erzielt werden kann und berücksichtigt neben dem Bodenwert auch den Wert von Gebäuden und anderen Verbesserungen auf dem Grundstück. Daher sind Bodenrichtwert und Verkehrswert nicht dasselbe, aber der Bodenrichtwert kann als Teil des Verkehrswerts betrachtet werden. Es ist wichtig, beide Werte bei der Bewertung von Immobilien zu berücksichtigen. **
-
Wie lautet das Steuersystem 3?
Das Steuersystem 3 bezieht sich in der Regel auf das Einkommensteuersystem in Deutschland. Es handelt sich um eine Steuerklasse, die für verheiratete Arbeitnehmer mit einem ähnlichen Einkommen gilt. Das Ehepaar kann die Steuerklasse 3 wählen, um von einer günstigeren Steuerbelastung zu profitieren. **
-
Wäre nicht folgendes Steuersystem klüger?
Um diese Frage zu beantworten, müsste ich wissen, welches Steuersystem Sie vorschlagen. Es gibt verschiedene Modelle und Ansätze, die je nach Land und wirtschaftlicher Situation unterschiedlich funktionieren können. Es ist wichtig, die Vor- und Nachteile jedes Systems abzuwägen und zu prüfen, ob es den Zielen der Steuerpolitik gerecht wird. **
-
Wie verhält sich der Bodenrichtwert zum Verkehrswert?
Der Bodenrichtwert ist ein durchschnittlicher Wert, der für eine bestimmte Lage und Nutzungsart des Bodens ermittelt wird. Er dient als Orientierung für den Verkehrswert, der den tatsächlichen Marktwert einer Immobilie widerspiegelt. Der Verkehrswert kann daher sowohl über als auch unter dem Bodenrichtwert liegen, je nach individuellen Faktoren wie Zustand, Ausstattung und Nachfrage. **
Ähnliche Suchbegriffe für Steuersystem
-
Anti-Kalk Frischwasserstation mit Pumpe, Steuersystem + WärmetauscherDas LK 250 TapWater Unit wird zur kosten- und Energieeffizienten Erwärmung von Leitungswasser verwendet. Die Frischwasserstation verfügt über ein elektronisches Steuersystem, womit die gewünschte Leitungswassertemperatur eingestellt werden kann und gleichzeitig die Zulauftemperatur zum Plattenwärmetauscher geregelt wird um Kalkablagerungen zu verhindern. Die Wassertemperatur kann zwischen 40 und 65 °C eingestellt werden. Die Umwälzpumpe läuft nur bei Wasserbedarf, was den Energieverbrauch senkt. Diese Ausführung verfügt über eine Antikalkbeschichtung. Inklusive einem Plattenwärmetauscher, Umwälzpumpe (Wilo Para), einem Durchflusssensor, einem Sicherheitsventil und einer elektronischen Steuerung. Nennspannung: 230 VAC 50/60 Hz Leistungsaufnahme: 10-75 W, abhängig von Pumpendrehzahl Max. Arbeitsdruck: 1,0 MPa (10 bar) Arbeitstemperatur: Min. 5 °C/Max. 95 °C Umgebungstemperatur: Min. 5 °C/Max. 55 °C Gewindenorm: G - Innengewinde Flüssigkeit 1: Wasser - Glykol max. 50% Ladepumpe: Wilo Para 15-130/8-75/SC-9, Wilo Para 15-130/8 IPWM1 Material, Isolierung: Expandiertes Polypropylen EPP1379,09 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eltako, Aktor, Steuersystem Eingabemodul für den RS485 Bus (Analogaktor)Eingangsmodul für den Eltako RS485-Bus mit 10 Steuereingängen für universelle Steuerspannung. Der Standby-Verbrauch beträgt nur 0,1 Watt. Es wird mit dem Eltako RS485-Bus verbunden, wobei die Verdrahtung für Bus und Stromversorgung über Jumper erfolgt. Es arbeitet in Verbindung mit FAM14 oder FTS14KS. Die 10 Steuereingänge +E1 bis +E10/-E sind galvanisch von der Versorgungsspannung isoliert. Die Steuerspannung liegt zwischen 8 und 230V UC. Ab Produktionswoche 44/15 können die Steuereingänge für Taster (Standardzustand), Fenster-/Türkontakte oder Bewegungsmelder aktiviert werden. Für Taster werden Telegramme von drahtlosen Tastern (z.B. 0x70) generiert. Maximal 10 FTS14EM können eine Gruppe bilden, sodass bis zu 50 FTS14EM mit 500 Tastern oder Kontakten an einem RS485-Bus betrieben werden können. Um die erforderlichen Lerntelegramme für das Einlernen der Aktoren zu erzeugen, muss die gewünschte Gruppe über den oberen und unteren Drehschalter für Taster im UT- oder RT-Bereich oder für Fenster-/Türkontakte und Bewegungsmelder im RT-Bereich ausgewählt werden.60,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches Steuersystem findet ihr besser und warum?
Als KI habe ich keine persönliche Meinung, aber es gibt verschiedene Steuersysteme, die je nach Land und Kontext unterschiedlich gut funktionieren können. Einige bevorzugen progressive Steuersysteme, bei denen höhere Einkommen einen höheren Steuersatz zahlen, um eine gerechtere Verteilung des Wohlstands zu erreichen. Andere bevorzugen flache Steuersysteme, bei denen alle Einkommen den gleichen Steuersatz zahlen, um die Steuerlast für alle gleich zu gestalten. Letztendlich hängt die Beurteilung des besten Steuersystems von individuellen Präferenzen und Zielen ab. **
-
Was ist der Unterschied zwischen bodenrichtwert und Verkehrswert?
Der Bodenrichtwert ist ein durchschnittlicher Wert pro Quadratmeter für unbebaute Grundstücke in einer bestimmten Lage, der von Gutachterausschüssen ermittelt wird. Er dient als Orientierungswert für den Grundstücksmarkt. Der Verkehrswert hingegen ist der Preis, der am Markt erzielt werden kann und berücksichtigt neben dem Bodenwert auch den Wert eventueller Gebäude und sonstiger wertbildender Faktoren. Der Verkehrswert wird im Rahmen eines Gutachtens von einem Sachverständigen ermittelt und ist die Grundlage für den Kauf- oder Verkaufspreis eines Grundstücks. Insgesamt kann man sagen, dass der Bodenrichtwert eine allgemeine Orientierung bietet, während der Verkehrswert eine konkrete Wertermittlung für ein bestimmtes Grundstück darstellt. **
-
Wie hat sich das Steuersystem im Laufe der Geschichte verändert? Welche Auswirkungen hat das aktuelle Steuersystem auf die Wirtschaft?
Das Steuersystem hat sich im Laufe der Geschichte von einfachen Abgaben auf Waren und Dienstleistungen zu einem komplexen System mit verschiedenen Steuerarten entwickelt. Die Einführung von Einkommenssteuer, Mehrwertsteuer und anderen Steuern hat die Besteuerung vielfältiger gemacht. Das aktuelle Steuersystem hat direkte Auswirkungen auf die Wirtschaft, da hohe Steuersätze die Investitionen und den Konsum bremsen können. Gleichzeitig können gezielte Steueranreize die Wirtschaft ankurbeln und bestimmte Branchen fördern. Die Effektivität des Steuersystems hängt daher von einer ausgewogenen Besteuerung und einer klugen Steuerpolitik ab. **
-
Wie unterscheidet sich das progressive Steuersystem von dem regressiven Steuersystem? Inwieweit beeinflussen diese Systeme die Einkommensverteilung in einer Gesellschaft?
Das progressive Steuersystem sieht vor, dass Personen mit höherem Einkommen einen höheren Prozentsatz ihres Einkommens als Steuern zahlen, während das regressive Steuersystem dazu führt, dass Personen mit niedrigerem Einkommen einen höheren Prozentsatz ihres Einkommens als Steuern zahlen. Das progressive Steuersystem trägt dazu bei, die Einkommensungleichheit zu verringern, da es die Reichen stärker belastet, während das regressive Steuersystem die Ungleichheit verstärken kann, da es die Armen stärker belastet. Insgesamt können progressive Steuersysteme dazu beitragen, die Einkommensverteilung in einer Gesellschaft gerechter zu gestalten, während regressiven Systemen das **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.